先釐清問題與所需資料
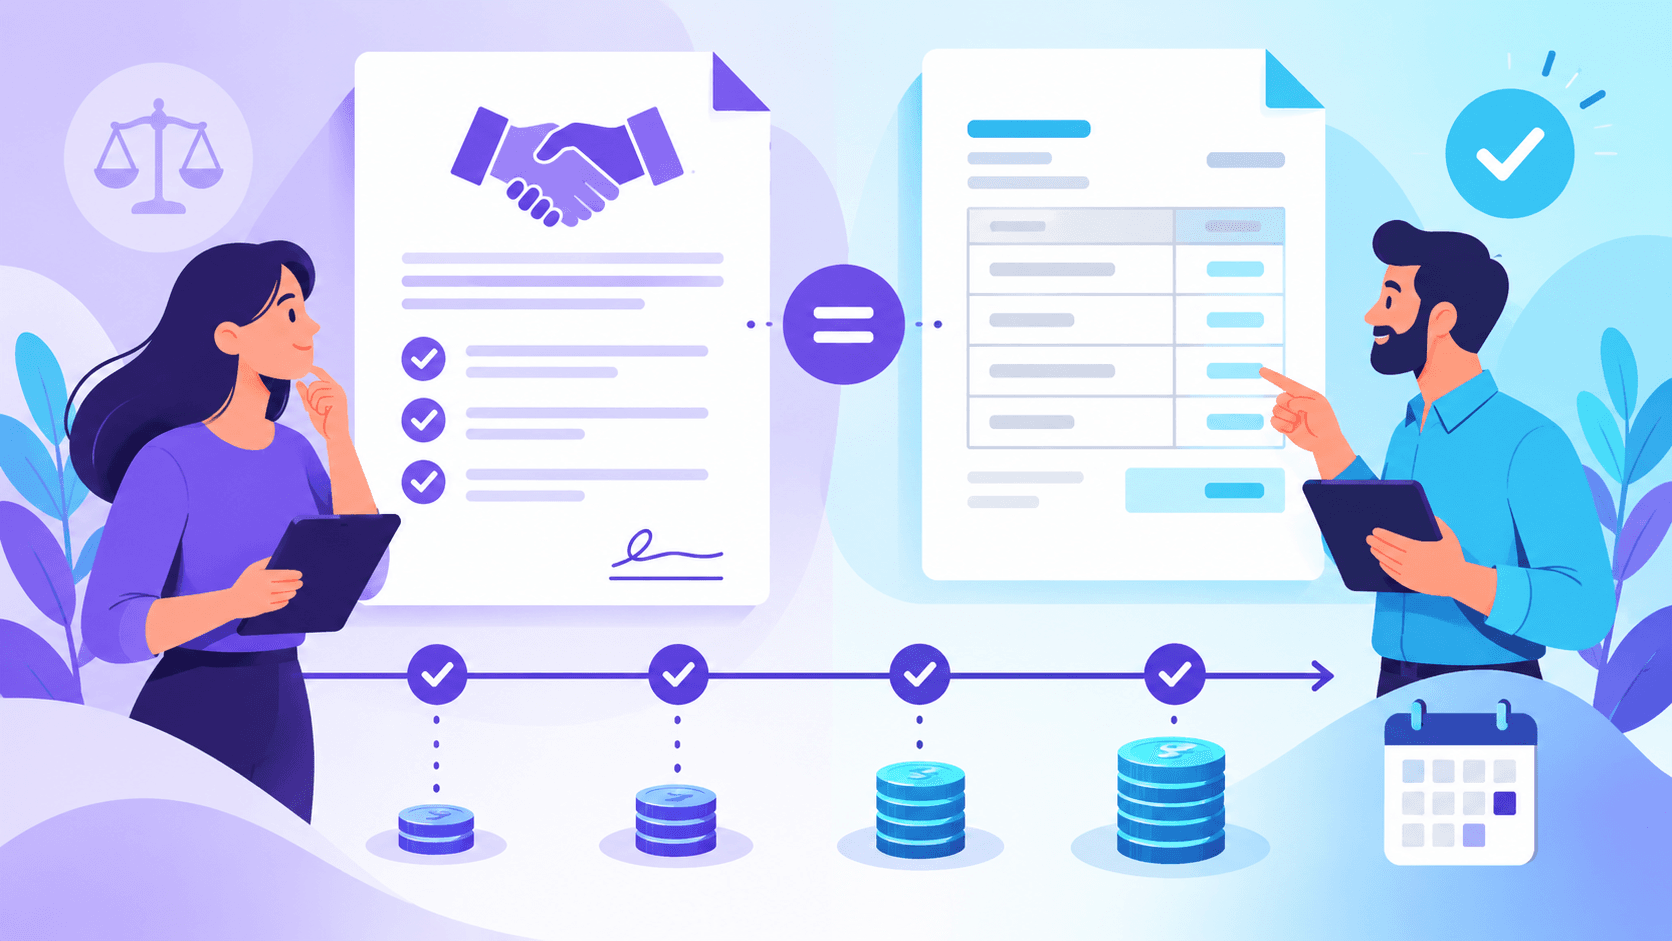
債務服務合約與發票金額不同時,先逐項比對服務名稱、付款階段、稅費或第三方費用、折扣條件和已付金額。不要只看總數,也不要在未釐清前重複付款。按債務重組方案比較保存每版合約與附件,標出新增、刪除及改寫條款;再用IVA諮詢跟進清單記下查詢人、回覆期限與結果。
建立可核對的處理步驟
要求對方用書面說明差額的依據,並確認發票是否屬預付款、階段費用或額外服務。口頭優惠與正式合約不一致時,不要自行推測。先把合約和發票拆成服務項目表,列出服務名稱、涵蓋工作、付款觸發點、金額、稅費、第三方費用及已付紀錄。總額相同也可能有項目不同,因此不能只比較最後一行。合約附件、報價、確認電郵與發票應按日期保存。如條款經修訂,建立版本比較並註明誰在何時確認,不要用新的檔案覆蓋原件,否則難以理解差額從何而來。
向機構查詢並比較不同情境
應詢問發票是訂金、階段付款、完成費用還是額外服務費,並要求指出相應條款。若描述過於籠統,可要求對方列明交付內容和計費期間,而不是自行推測服務已完成。核對第三方費用時,要確認收費方、用途、是否已實際產生及有沒有正式單據。合約容許收費不等於每筆費用已發生,發票列出費用亦不代表爭議一定沒有理據。退款、取消或退出條款要與當前服務階段一併閱讀,包括通知方式、期限及已完成工作如何計算。文章不能判斷個別條款是否有效,也不能承諾提出要求後一定獲退款。
常見誤解、限制與證據保存
核對退款、退出及未完成服務的條款,但不要把條款存在等同一定可退款。付款渠道與收款人應經正式來源確認。付款前從官方網站、正式合約或已核實聯絡方式確認收款人與賬戶。若付款指示突然更改,應以另一個已知渠道再次核實,避免只回覆同一封可疑訊息。建立跟進紀錄,寫下問題、提交日期、負責人、承諾回覆日期及實際結果。收到書面說明後把它連到相應發票項目,讓日後覆核能看出哪個差額已解決。
完成後覆核及需要求助的情況
本文提供費用核對方法,不判斷合約效力或個別爭議結果;有重大差額或期限時應取得專業意見。如差額重大、付款期限迫近、服務內容與書面承諾明顯不符,或已進入正式爭議程序,應保存全部證據並尋求個別意見。費用表只是查核工具,不能取代合約分析。查核完成後,製作一份已解決與未解決項目清單,已解決項目附上書面依據,未解決項目標出付款期限與下一次跟進日期。不要因收到部分回覆便把整張發票視為已核實,也不要把自己的摘要當作取代正式合約或更正發票。最後可用『債務服務合約與發票金額不同,應怎樣核對?』作為檔案名稱的一部分,連同查核日期、採用文件和未解決事項保存;下次更新時先對照這份版本,避免重新猜測已確認的資料。完成後還要把最新結論寫在紀錄首頁,分清已確認、待回覆和不適用三種狀態;任何新通知到達時,先核對日期及來源再更新。